Die silberfreie Debatte kehrt zurück: Weniger Silber, Kupfer
Inhaltsverzeichnis
Kurze Antwort: Die silberfreie Debatte ist nach einer großen Produkteinführung, die Rückkontakt-Metallisierung und Kupfer in denselben Zusammenhang brachte, wieder ganz oben auf der Agenda der Photovoltaik. Silberpaste ist der größte Nicht-Silizium-Kostenfaktor in einer hocheffizienten Zelle, und die Branche hat jahrelang daran gearbeitet, den Silberanteil pro Zelle zu reduzieren, anstatt es zu ersetzen, weil Kupfer Haftungs- und Diffusionsprobleme mit sich bringt, die Silber nicht hat. Das Interesse gilt nun der Frage, ob die Plattierungsverfahren ausgereift genug sind, um in großem Maßstab gefertigt werden zu können. Die im Zusammenhang mit der Produkteinführung diskutierten Kapazitätszahlen erreichen die Gigawatt-Skala, wobei 6,5 GW und 20 GW in der Planung auftauchen, und die Diskussion setzte sich in der Ausstellungssaison 2026 fort. Für einen Modulhersteller stellt sich nicht die Frage, ob Kupferplattierung im Labor funktioniert, sondern ob eine Linie damit über Schichten hinweg die Ausbeute halten kann.
PV-Modulfertigung · von Jerry, Ooitech
Die Debatte um Silberfreiheit kehrt zurück
Die neueste Produkteinführung von LONGi hat die Aufmerksamkeit der Photovoltaikindustrie erneut auf die Metallisierung von Solarzellen gelenkt. Im Vergleich zu den anderen Technologien in seinem sogenannten "Technologiewald" stach ACM als zentraler Fokus hervor, aufgrund seines Potenzials, die Abhängigkeit von Silber zu reduzieren.
In den letzten Jahren drehten sich die meisten Branchendiskussionen um die Wahl zwischen TOPCon, HJT- und BC-Technologien. Umwandlungseffizienz, Modulleistung und Bifazialität standen bei Produkteinführungen im Mittelpunkt. Silberpaste war schon immer ein wichtiger Kostenfaktor bei Solarzellen, erhielt aber selten so viel Aufmerksamkeit.
Starke Schwankungen der Silberpreise zu Beginn des Jahres haben die Diskussion verändert. Sobald Silberpaste einen höheren Anteil an den Herstellungskosten der Photovoltaik ausmachte als Polysilizium, wurde die Reduzierung des Silberverbrauchs zu einem langfristigen Thema, das die Industrie nicht länger ignorieren konnte.
Mit der Ausweitung der N-Typ-Zellkapazität werden die Kosten für Silberpaste zunehmend schwer zu ignorieren. BC- und HJT-Technologien stellen höhere Anforderungen an die Metallisierung, während traditionelle Methoden zur Silberreduzierung allmählich an ihre Prozessgrenzen stoßen. Zellhersteller haben daher begonnen, Gitterstrukturen, Kontaktstrukturen und Modulverbindungssysteme neu zu gestalten.
Warum muss die Photovoltaikindustrie den Silberverbrauch reduzieren?
Seit Jahrzehnten wird Silber weithin als eines der besten Materialien für photovoltaische Elektroden akzeptiert.
Es bietet hervorragende elektrische Leitfähigkeit, Bedruckbarkeit und chemische Stabilität. Die um Silberpaste herum aufgebauten Siebdruck-, Feuerungs- und Lötprozesse haben sich ebenfalls durch jahrelange Massenproduktion bewährt. Da photovoltaische Module voraussichtlich 25 bis 30 Jahre im Freien betrieben werden, ist die Prozessreife ebenso wichtig wie die anfängliche Leistung.
Das Problem ist der Maßstab und der Preis.
Die Reduzierung des Silberverbrauchs um einige Milligramm pro Zelle mag unbedeutend erscheinen. Multipliziert man diese Menge jedoch mit mehreren hundert Gigawatt Jahresproduktion, wird die finanzielle Auswirkung erheblich. Silber ist sowohl ein Industrierohstoff als auch ein Finanzanlagegut. Sein Preis wird durch Minenangebot, Investitionsnachfrage, Elektroniknachfrage und mehrere andere Faktoren beeinflusst, über die Photovoltaikhersteller wenig Kontrolle haben.
Silber wird außerdem hauptsächlich als Nebenprodukt anderer Bergbauaktivitäten gewonnen. Sein begrenztes jährliches Angebot ist einer der Gründe, warum es seinen Edelmetallstatus behält. Wenn der Silberverbrauch pro Zelle unverändert bleibt, könnte das anhaltende Wachstum der Photovoltaikproduktion schließlich eine Situation schaffen, in der die Industrie einfach nicht genügend Silber beschaffen kann.
TOPCon-Zellen benötigen eine Metallisierung auf beiden Seiten. Der Niedertemperaturprozess von HJT erfordert spezielle Pastenformulierungen. BC-Zellen verlagern alle Elektroden auf die Rückseite, was das Elektrodenmuster komplexer macht. Die Silberverbrauchswerte für verschiedene Zellgrößen können nicht direkt verglichen werden, daher umfasst das Konzept der Industrie zur "Entsilberung" tatsächlich mehrere verschiedene technische Ebenen:
Weiterhin Verwendung von Silber: Feine Finger, ultrafeine Finger, MBB, SMBB und 0BB werden verwendet, um den Silberverbrauch zu reduzieren.
Silberbeschichtetes Kupfer oder Silber-Kupfer-Verbundpaste: Kupfer übernimmt den größten Teil der Leitungsfunktion, während die äußere Silberschicht die Oxidationsbeständigkeit, den elektrischen Kontakt und die Lötbarkeit verbessert.
Kupferpaste oder kupferbasierte Legierungen: Kupfer ersetzt den größten Teil der herkömmlichen Silberpaste.
Kupfergalvanisierung: Kupferelektroden werden direkt auf der Zelloberfläche gebildet, wodurch das herkömmliche Siebdruckverfahren mit Silberpaste umgangen wird.
Aluminium ersetzt Silber: Die Materialkosten sind geringer, aber die elektrische Leitfähigkeit und die Kontakteigenschaften sind schwieriger zu handhaben.
Von konservativen Anpassungen bis hin zu radikalen Prozessänderungen versucht jede Route, dieselben Fragen zu beantworten: Wie viel Silber kann eingespart werden? Wie viel Ausrüstung muss modifiziert werden? Wird der Wirkungsgrad leiden? Kann die Produktionsausbeute stabil bleiben? Und wird das Modul auch nach 25 Jahren noch zuverlässig funktionieren?
Konventionelle Technologien bewegen sich in Richtung geringeren Silberverbrauchs
Derzeit ist die am weitesten verbreitete Lösung immer noch, die Menge an Silberpaste zu reduzieren, anstatt sie vollständig zu eliminieren.
Feine und ultrafeine Finger reduzieren die Gitterlinienbreite, während der Serienwiderstand unter Kontrolle gehalten wird. MBB und SMBB erhöhen die Anzahl der Busbars oder Verbindungsdrähte und verkürzen so die laterale Distanz, die der Strom zurücklegen muss. 0BB entfernt konventionelle Busbars und ermöglicht es Drähten oder Verbundfolien, den Strom direkt von den Fingern zu sammeln.
Diese Optionen eignen sich für schrittweise Upgrades der Produktionslinie. Hersteller können weiterhin ausgereifte Siebdruck- und Modulproduktionsanlagen verwenden, wodurch das Prozessrisiko relativ überschaubar bleibt. TOPCon-Hersteller wie JinkoSolar haben 0BB weiter vorangetrieben, während HJT-Hersteller oft feine Finger, 0BB und silberbeschichtete Kupferpaste kombinieren.
Silberbeschichtetes Kupfer ist ein weiterer wichtiger Weg.
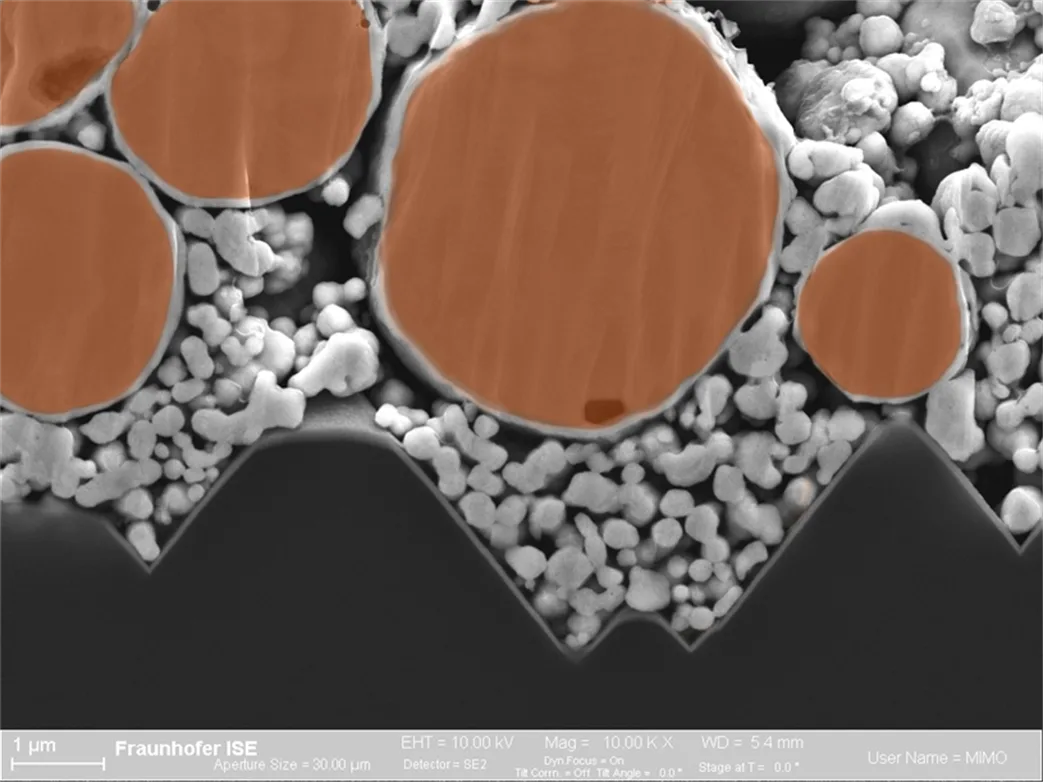
Kupferpulver trägt den Strom, während die Silberbeschichtung das Kupfer schützt und die Lötbarkeit verbessert. Mit steigendem Kupferanteil sinkt der Silberverbrauch pro Gitterlinie allmählich. Huasun hat silberbeschichtete Kupferpaste in die HJT-Massenproduktion eingeführt und entwickelt weiterhin Formulierungen mit höherem Kupferanteil. HJT-Hersteller wie Risen Energy treiben ebenfalls Technologien mit niedrigem Silbergehalt voran.
Der Vorteil dieses Weges besteht darin, dass er nur relativ begrenzte Änderungen an der Produktionslinie erfordert und einen klaren Weg zu niedrigeren Materialkosten bietet. Die Hauptherausforderungen umfassen Beschichtungsgleichmäßigkeit, Kupferdiffusion, Lagerstabilität der Paste, Bedruckbarkeit und Zuverlässigkeit der Lötverbindungen. Diese Probleme werden mit abnehmendem Silbergehalt ausgeprägter.
Abbildung 1. Rasterelektronenmikroskopische Aufnahme in Farbe eines Kontakts mit silberbeschichteter Kupferpaste
Es gibt auch Meinungsverschiedenheiten innerhalb des Lagers für niedrigen Silbergehalt.
Am 23. April veröffentlichte JA Solar einen Artikel mit dem Titel "Silbergehalt sicherstellen, JA Solar bietet weiterhin eine zuverlässige Wahl." Darin wurde argumentiert, dass der Silbergehalt eines Moduls seine zugrunde liegende Qualität beeinflusst, und klar erklärt, dass das Unternehmen weiterhin Silberpaste verwenden wird. Die Kernposition von JA Solar ist, dass Silbergitterlinien bereits langfristig validiert wurden, während Kupfer und Aluminium weiterhin ungelöste Fragen zu Oxidation, Korrosion und Grenzflächenstabilität aufwerfen.
Tongwei hat Silber als den "Ballaststein" bezeichnet, der die langfristige Zuverlässigkeit von Modulen unterstützt. Trina Solar hat ebenfalls erklärt, dass die Silberreduzierung ein klarer Trend ist, aber ihre Umsetzung die langfristigen Renditen der Kunden berücksichtigen muss. Es ist wichtig zu beachten, dass diese Unternehmen auch Lösungen mit silberbeschichtetem Kupfer oder reinem Kupfer entwickeln. Ihre Haltung gegenüber einer sofortigen Massenproduktion mag vorsichtig sein, aber sie haben die Forschung an silberfreien Technologien nicht aufgegeben.
Die Begrenztheit von Strategien zur Silberreduzierung ist offensichtlich. Egal wie niedrig der Silberverbrauch wird, die Photovoltaik-Herstellung bleibt an ein Edelmetall gebunden und ist weiterhin Preisschwankungen ausgesetzt, die sie nicht kontrollieren kann. Wie TOPCon selbst könnten konventionelle Methoden zur Silberreduzierung abnehmende Erträge liefern, je näher sie ihrer technischen Obergrenze kommen. In einem intensiv umkämpften Markt kann die Wahl eines konservativen Weges manchmal weniger eine Frage der Präferenz als vielmehr des Überlebens sein.
ACM: Disruption oder Übergangstechnologie?
Eine Woche nach der Einführung von LONGi veröffentlichte Tongwei einen Artikel mit dem Titel "Silberfreie Module: Falle oder das echte Ding? Lesen Sie dies, bevor Sie sich entscheiden." Seine einleitende Warnung war direkt: "Installieren Sie silberfreie Module nicht blind. Wenn diese drei Probleme nicht im Voraus verstanden werden, könnte es nach drei bis fünf Jahren zu spät sein, es zu bereuen." Die Aussage unterstrich den scharfen Unterschied zwischen den technischen Lagern der Branche.
Im Gegensatz zur schrittweisen Reduktionsstrategie, die von konventionellen Herstellern bevorzugt wird, ersetzen BC-Unternehmen aktiv traditionelle GitterMaterialien.
Silber selbst hat eine ausgezeichnete Leitfähigkeit. Solarzellen-Gitter verwenden jedoch Silberpaste und nicht reines Silber. Kupfer kann eine bessere Leitfähigkeit bieten als Silberpaste, die Glas und andere Zusätze enthält, und kostet dabei viel weniger. Das Problem ist, dass Kupfer, das in den Siliziumwafer eindringt, tiefe Defekte verursachen und die Minoritätsladungsträger-Lebensdauer verringern kann. Während des langfristigen Modulbetriebs muss Kupfer auch Oxidation, Diffusion, Feuchtwärme und Grenzflächenalterung standhalten. Die Bewältigung dieser Risiken erfordert die koordinierte Entwicklung von Barriereschichten, Kontaktstrukturen, Pastenformulierungen, Feuerungsfenstern und Verkapselungssystemen.
Die ACM-Technologie von LONGi versucht, diese Konflikte durch ein Nano-Legierungssystem und eine Matrix-Kontaktstruktur zu lösen.
Laut öffentlichen Informationen von LONGi ist ACM eine neuartige Kupferlegierungs-Metallisierungslösung, die für HPBC- und HIBC-Rückkontaktzellen entwickelt wurde. Sie kombiniert drei Elemente: eine nanoskalige Barriereschicht, Kupferlegierungsleitung und Matrix-Punktkontakte. LONGi gibt an, dass diese Struktur die Zelleffizienz verbessern, den Silberverbrauch erheblich reduzieren und die langfristige Modulzuverlässigkeit stärken kann, ohne die Produktionsausbeute zu verringern.
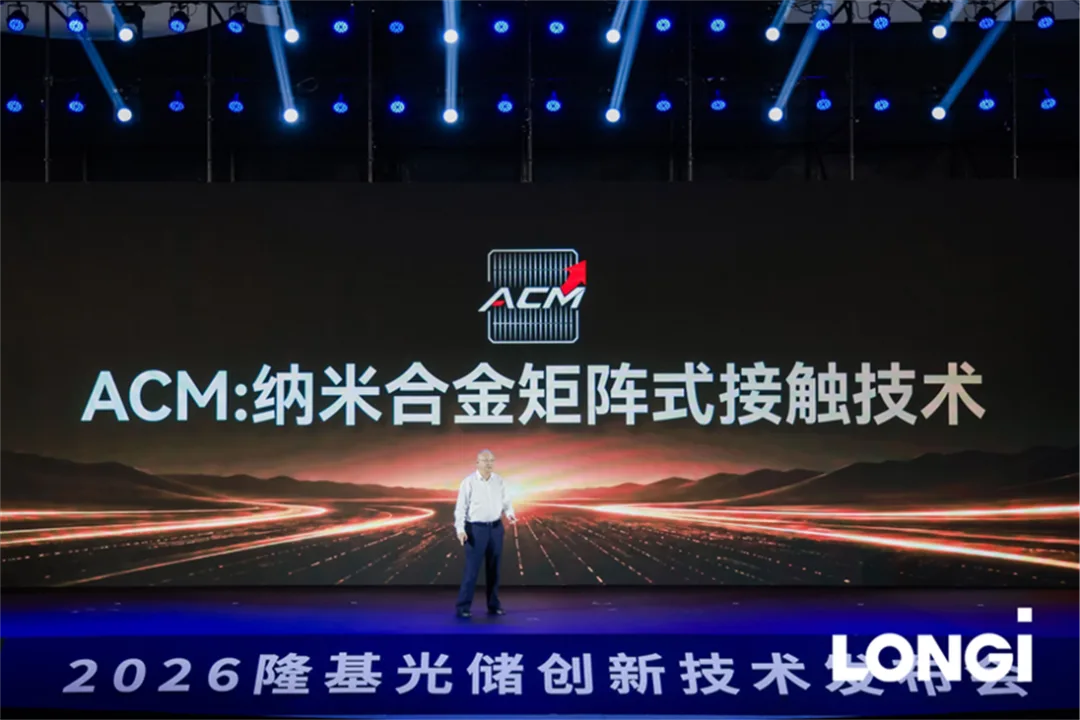
Abbildung 2. Veranstaltung zur Einführung von LONGis ACM-Nanolegierungs-Matrixkontakttechnologie
Aus technischer Klassifizierungssicht gehört ACM zur Familie der kupferbasierten Pasten bzw. Kupferlegierungs-Metallisierung. Es behält eine starke Verbindung zu Druckprozessen bei und ist daher besser mit bestehender Zellproduktionsausrüstung kompatibel. Für Hersteller mit großer installierter Produktionskapazität hat diese Kompatibilität praktischen Wert. Ein neues Material kann erst dann sinnvolle Kostenvorteile schaffen, wenn es in die Massenproduktion geht.
LONGis öffentliche Kommunikation betont den Ersatz herkömmlicher Silberpaste und eine erhebliche Reduzierung des Silberverbrauchs. Es hat jedoch nicht die vollständige Legierungszusammensetzung oder den Anteil jedes Metalls offengelegt. Basierend auf derzeit verfügbaren Brancheninformationen scheint ACM ein kupferdominantes Legierungssystem zu verwenden und könnte dennoch eine kleine Menge Silber enthalten, möglicherweise in einer Saat- oder Kontaktschicht. Daher könnte es genauer sein, ACM als Technologie zur tiefen Silberreduzierung oder als Weg zur Eliminierung herkömmlicher Silberpaste zu klassifizieren. Behauptungen, die es als "reines Kupfer" oder "absolut silberfrei" beschreiben, könnten noch einer genaueren Prüfung bedürfen.
Dennoch geht es in der Photovoltaikfertigung letztlich um die Menge an Edelmetall pro Watt, die daraus resultierende Kostenreduzierung und die zusätzliche Investitionsausrüstung. Wenn der Silberverbrauch stark sinkt, hat ACM auch dann eine klare wirtschaftliche Bedeutung, wenn eine kleine Menge Silber im Legierungssystem verbleibt. Als neu eingeführte Technologie müssen ihre tatsächliche Massenproduktionsleistung und Feldergebnisse erst noch unter Beweis gestellt werden.
Kupfergalvanisierung: Fortschritte abseits des Rampenlichts
Nach der Aufregung um die jüngsten Einführungen wurde ein Punkt weniger beachtet: vollständig silberfreie Produkte auf Basis der Kupfergalvanisierung wurden bereits auf den Markt gebracht.
Aiko, ein weiteres Unternehmen, das an BC-Technologie arbeitet, verwendet Kupfergalvanisierung, um Zellelektroden zu bilden. Der Prozess umfasst im Allgemeinen Strukturierung, Abscheidung einer Saat- oder Barriereschicht, Kupfergalvanisierung und das Aufbringen einer äußeren Schutzschicht. Die Saatschicht stellt den elektrischen Kontakt her und verhindert, dass Kupfer in das Silizium diffundiert. Das Kupfergitter sorgt für Leitfähigkeit, während die äußere Metallschicht Oxidationsbeständigkeit und Verbindung unterstützt.
Kupfergalvanisierung und ACM reduzieren beide die Abhängigkeit von Silberpaste, aber ihre Herstellungswege sind sehr unterschiedlich.
ACM verwendet kupferbasierte Legierungspaste, Matrixkontakte und druckbezogene Prozesse. Aiko umgeht den Silberpastendruck und erzeugt Kupferelektroden durch Galvanisierung. Galvanisierte Gitterlinien können ein relativ hohes Aspektverhältnis erreichen, wodurch sie schmaler und dicker sein können. Dies reduziert die Verschattung, während ein ausreichender Leitungsquerschnitt erhalten bleibt.
Im Gegensatz zu ACM und herkömmlicher Silberpaste-Metallisierung erfordert Aikos Kupfergalvanisierungstechnologie kein Hochtemperatur-Brennen. Dies reduziert thermische Schäden am Siliziumwafer während der Verarbeitung und kann indirekt das Effizienzpotenzial der Solarzelle erhöhen.
Die Prozessbarrieren sind ebenfalls klar. Kupfergalvanisierung erfordert mehr Produktionsschritte, einschließlich Strukturierung, Beschichtung, Galvanisierung, Reinigung und Abwasserbehandlung. Die Investitionen in die Ausrüstung sind höher, es gibt mehr Prozesskontrollpunkte, und die Produktionsausbeute kann in der frühen Hochlaufphase schwieriger zu stabilisieren sein.
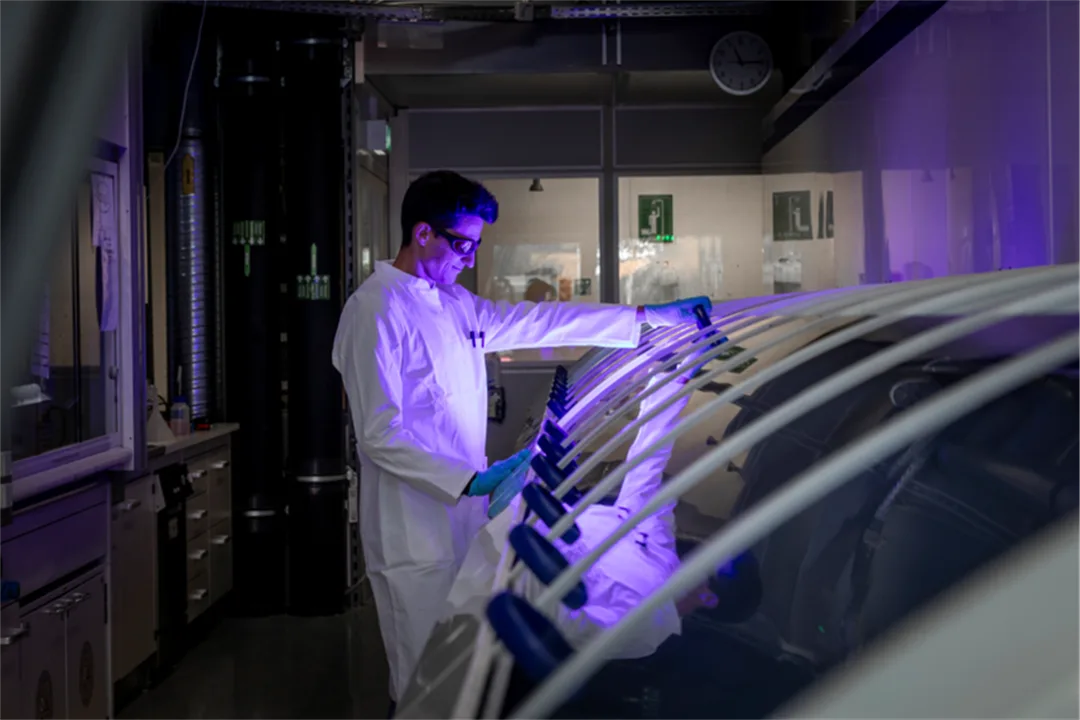
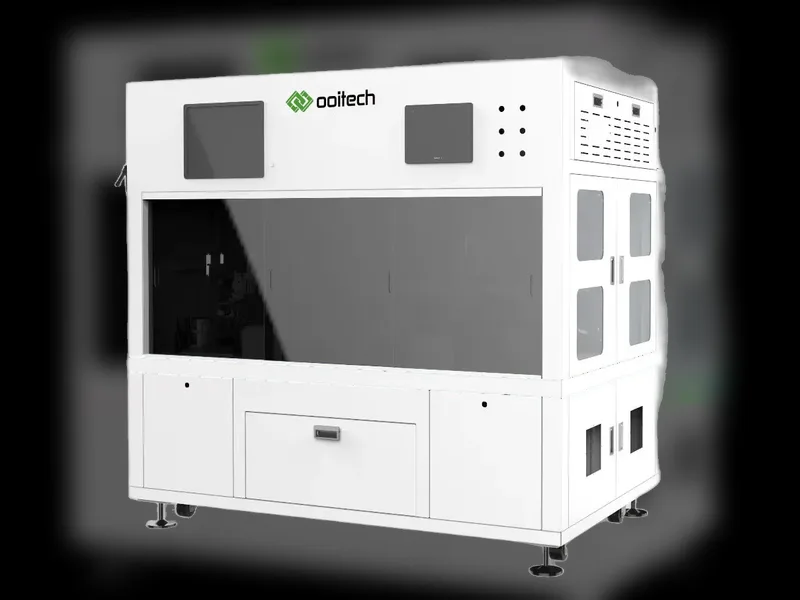
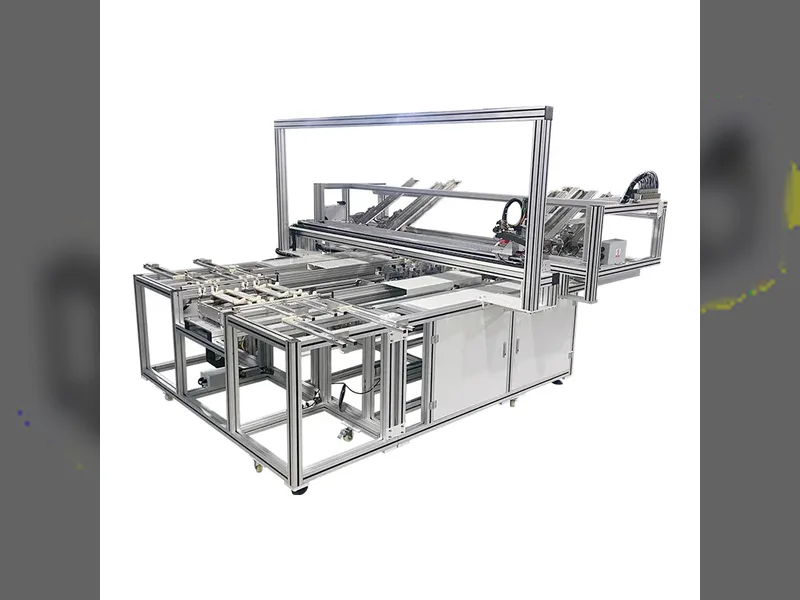
Abbildung 3. Inline-Ni/Cu/Ag-Galvanisierungsausrüstung für kristalline Silizium-Solarzellen
Nach dem öffentlich bekannt gegebenen Zeitplan kündigte Aiko 2021 die silberfreie Metallisierungsbeschichtungstechnologie an. Sein 6,5-GW-ABC-Projekt in Zhuhai ging im vierten Quartal 2022 in Produktion. Das Unternehmen gibt an, dass seit 2022 die kumulierte Massenproduktion mit silberfreier Kupferverbindung 20 GW überschritten hat.
Es scheint, dass Aiko früher auf dem Weg zur silberfreien Metallisierung begonnen hat.
Für den Markt bedeutet dieser Vorsprung, dass Aikos Lösung bereits Investitionen in Ausrüstung, Prozessanpassung und Projektvalidierung durchlaufen hat. Ob sie letztendlich konkurrierende Technologien übertreffen kann, hängt von den Kosten pro Watt, der Produktionslinienausbeute, der Geräteabschreibung und der langfristigen Zuverlässigkeit ab.
Die Fähigkeit der Kupfergalvanisierung, die Herstellungskosten weiter zu senken, ist wichtiger als der Titel, der Erste zu sein. Aikos Beitrag zur Branche ist konkret und messbar: Die Kupfer-Galvanisierung hat die Gigawatt-Maßstabsfertigung und kommerzielle Auslieferung erreicht. Der Weg hat nun reale Produktionsdaten und eine praktische Grundlage für weitere Verbesserungen.
Aiko verwendet nicht an jedem Fertigungsstandort exakt dieselbe Metallisierungslösung. Verfügbare Informationen deuten darauf hin, dass der Standort Zhuhai silberfreie Kupferverbindungstechnik einsetzt, während der Standort Yiwu zuvor hauptsächlich auf eine Lösung mit niedrigem Silbergehalt setzte. Das Unternehmen hat noch keine vollständige Silberfreiheit in allen Produktionsszenarien erreicht. Für Anwendungen im Versorgungsmaßstab können ABC-Module beispielsweise feinere silberhaltige Gitter verwenden, um das Metallisierungsdesign mit der Bifazialität in Einklang zu bringen. Verfügbare Daten zeigen, dass die am Standort Yiwu produzierten silberreduzierten ABC-Module etwa 70 % des Silbers benötigen, das herkömmliche Designs erfordern, und eine Bifazialität von 85 % erreichen können.
Dies zeigt auch, dass selbst Aikos kommerziell etablierte Kupfer-Galvanisierungstechnologie noch Optimierungspotenzial bietet. Dieses verbleibende Potenzial steht im Einklang mit den breiteren Möglichkeiten zur Kostensenkung und Effizienzsteigerung der BC-Technologie.
Prozessinnovation rund um silberfreie Metallisierung
Neben ACM führte LONGi 0BB-, Shingling-, leitfähige Rückseitenfolie, und verdeckte Busbar-Prozesse ein und präsentierte das kombinierte System als einen "Technologie-Wald".
Einzeln betrachtet sind diese Prozesse nicht zum ersten Mal aufgetaucht. Eine der Hauptstärken von LONGis Präsentation war die Art und Weise, wie die verschiedenen Prozessschritte um ACM herum organisiert und als vollständiges System präsentiert wurden. Dies trug dazu bei, die Rolle integrierter Innovation in der Photovoltaik-Fertigung stärker zu betonen.
Aiko hatte zuvor mehrere ähnliche Innovationen in kommerzielle Produkte verpackt, anstatt sie nur als technische Konzepte zu präsentieren. Sein in 2024 veröffentlichtes ABC-Modul der dritten Generation "Full-Screen" verwendete bereits präzise überlappende Verbindungstechnik, verdeckte Busbars und ein 0BB-Design. Auf der SNEC 2026 stellte das Unternehmen sein ABC-Produkt der vierten Generation vor, Full-Screen Ultra. Durch die Reduzierung des erforderlichen Kriechabstands verringerte das Design die nicht stromerzeugende Fläche um weitere 20 %.
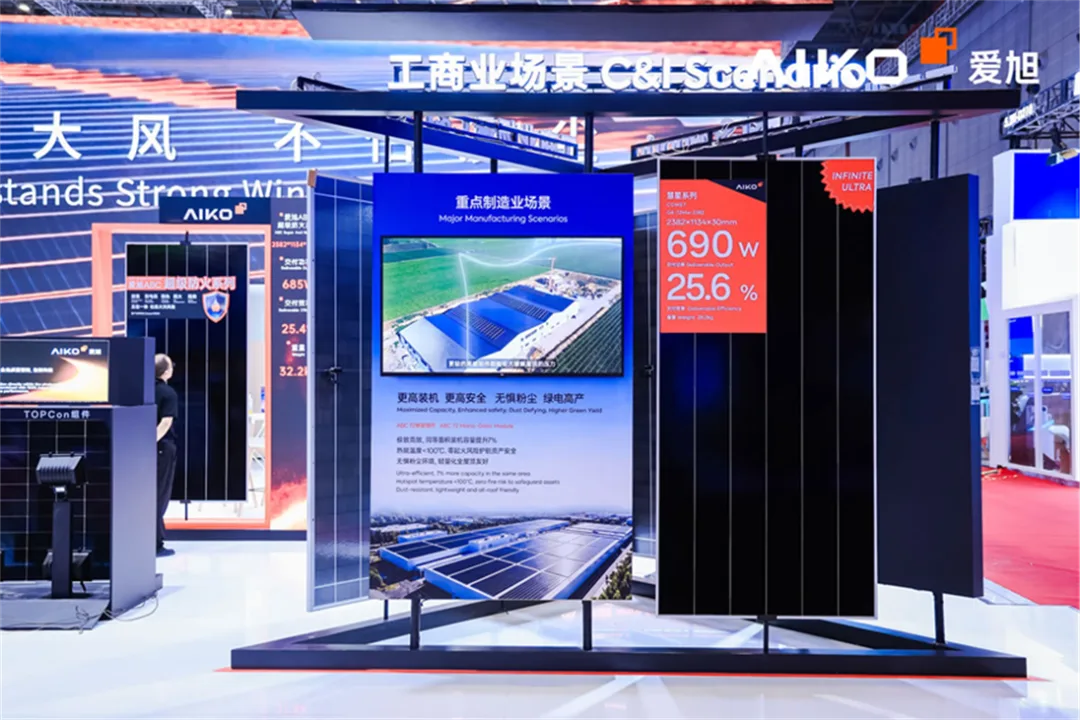
Abbildung 4. Aiko G4 Full-Screen Ultra Modul, ausgestellt auf der SNEC 2026
Verschiedene technische Wege haben einen seltenen Konsens darüber erreicht, die aktive stromerzeugende Fläche des Moduls zu vergrößern. Die nächste Wettbewerbsphase wird weiterhin in der Fertigung entschieden. Die Nennleistung eines Testmusters kann schnell ansteigen, wenn mehrere Designverbesserungen kombiniert werden. Die Erzielung einer groß angelegten Produktion und das Bestehen einer langfristigen Marktvalidierung sind viel schwieriger. Sowohl BC- als auch TOPCon-Produkte haben noch einen langen Weg vor sich.
Die Logik der Innovation ist das, was zählt
Am Tag nach der Markteinführung von LONGi erreichte der Aktienkurs von Aiko zunächst sein Tageslimit und trug zu einer breiteren Erholung der Photovoltaik-Ausrüstungsaktien bei. Die Reaktion wurde schnell zu einem branchenweiten Diskussionsthema.
Kurzfristiges Kapital tendiert dazu, Themen, Erwartungen und Bewertungsflexibilität zu handeln, daher sollten die beiden Ereignisse nicht als direkte Ursache-Wirkungs-Beziehung behandelt werden. Die Markteinführung von LONGi verstärkte die Marktaufmerksamkeit auf Kupfermetallisierung, BC-Technologie und Modulprozessoptimierung. Es war daher nicht überraschend, dass Aiko, das verwandte Technologien früher kommerzialisiert hatte und eine größere Aktienkurssensitivität zeigte, zu einer direkten Marktreferenz wurde.
Der tiefere Grund ist, dass sich die Markterwartungen an den Photovoltaik-Zyklus zu ändern scheinen.
Am Abend der Markteinführung von LONGi veröffentlichte Aiko seine Gewinnprognose für das erste Halbjahr 2026. Das Unternehmen erwartete einen Nettoverlust, der den Aktionären zuzurechnen ist, von 680 Millionen bis 790 Millionen RMB. Die Abschaffung der Exportsteuerrückerstattungen, Wechselkursschwankungen und Wertminderungsrückstellungen belasteten die Halbjahreszahlen. Die positiveren Signale kamen aus der Quartalsentwicklung: Die Verluste im zweiten Quartal verringerten sich im Vergleich zum ersten Quartal, während die ABC-Modulumsätze, der Auslandsverkaufsanteil und die Bruttomarge sich verbesserten.
Die Reaktion des Marktes deutet darauf hin, dass zumindest für technologiefführende Unternehmen die schwierigste Phase vorbei sein könnte. Ob Aiko als erstes aus dem Zyklus herauskommt und dazu beiträgt, eine breitere Branchenerholung anzuführen, hängt weiterhin von der ABC-Liefermenge, der Bruttomarge, der Kapazitätsauslastung und dem operativen Cashflow ab.
Gleichzeitig nimmt der politische Druck zur Beseitigung übermäßiger Kapazitäten zu. Die verbindliche nationale Norm mit dem Titel "Mindestzulässige Werte der Energieeffizienz und Energieeffizienzklassen für kristalline Silizium-Photovoltaikmodule und Wechselrichter", die im Juni veröffentlicht wurde, sowie politische Änderungen, die die Abschaffung der Exportsteuerrückerstattungen für Photovoltaik und die Erhebung der Verbrauchssteuer betreffen, sind klare Signale, dass der Branchenkampf gegen destruktiven internen Wettbewerb voranschreitet.
Da das externe Umfeld immer enger wird, werden Kostensenkung, Qualitätsverbesserung und Effizienzsteigerung zu Überlebensfragen. Ob konservativ oder aggressiv, jeder Weg wird letztendlich auf dieselbe Prüfung stoßen. Nur Unternehmen, die einen kombinierten Vorteil bei Produktionskosten, Produktqualität und technischer Innovation aufbauen, werden in der Lage sein, die nächste Phase der Photovoltaikindustrie zu definieren.
Ooitechs Ansicht
Der eigentliche Wettbewerb ist nicht einfach Silber gegen Kupfer. Es geht darum, ob ein Metallisierungssystem geringen Materialverbrauch mit stabiler Ausbeute, handhabbarer Geräteabschreibung, zuverlässiger Modulverschaltung und bewährter Feuchte-Wärme-Beständigkeit kombinieren kann. Kupferpaste bietet eine einfachere Kompatibilität mit Produktionslinien, während die Galvanisierung feinere Gitter mit höherem Aspektverhältnis liefern kann, aber strengere Prozess- und Abwasserkontrolle erfordert. Der Siegerweg wird der sein, der im Gigawatt-Maßstab konstant funktioniert, nicht der mit der stärksten Behauptung am Markteinführungstag.
Verwandt: 0BB auf Rückkontaktzellen: Gewinne und Ertragsgrenzen erklärt, wie das Entfernen gedruckter Busbars das Silberbudget verändert, bevor die Paste überhaupt gewechselt wird.
Verwandt: 0BB-Zelltechnologie: Was das Entfernen der Busbar verändert vergleicht die anderen Silberreduzierungswege, die um dasselbe Pastenbudget konkurrieren.
Weiterführende Literatur und Hintergrunddaten
Öffentlich zugängliches Referenzmaterial zu diesem Thema, veröffentlicht von den Organisationen, die die Technologie-Roadmap und die Marktdaten der Branche pflegen: